Domain edelharz.de kaufen?
Wir ziehen mit dem Projekt
edelharz.de um.
Sind Sie am Kauf der Domain
edelharz.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain edelharz.de kaufen?
Wo werden Aufwendungen gebucht?
Aufwendungen werden in der Buchhaltung im Aufwandskonto erfasst. Diese Aufwendungen können beispielsweise Personalkosten, Mietkosten, Materialkosten oder Werbekosten sein. Die Buchung der Aufwendungen erfolgt in der Regel durch einen Buchungssatz, der die entsprechenden Konten belastet. Die Aufwendungen werden dann in der Gewinn- und Verlustrechnung ausgewiesen, um den Gewinn oder Verlust eines Unternehmens zu ermitteln. In der Bilanz werden die Aufwendungen hingegen nicht direkt ausgewiesen, sondern beeinflussen über das Eigenkapital die Bilanzsumme. **
Wann sind Aufwendungen Kosten?
Aufwendungen sind Kosten, wenn sie für die Erstellung von Gütern oder die Erbringung von Dienstleistungen anfallen und somit direkt dem betrieblichen Leistungserstellungsprozess zugeordnet werden können. Kosten entstehen also durch den Verbrauch von Produktionsfaktoren wie Material, Personal oder Maschinen. Erst wenn Aufwendungen durch die betriebliche Leistungserstellung verursacht werden und somit einen direkten Bezug zur betrieblichen Leistungserstellung haben, werden sie als Kosten betrachtet. Kosten sind somit ein spezifischer Teil der Aufwendungen, der für die betriebliche Leistungserstellung relevant ist. In der Kostenrechnung werden Aufwendungen entsprechend klassifiziert und den verschiedenen Kostenarten zugeordnet. **
Ähnliche Suchbegriffe für Aufwendungen
Top-Angebote
Produkte zum Begriff Aufwendungen:
-
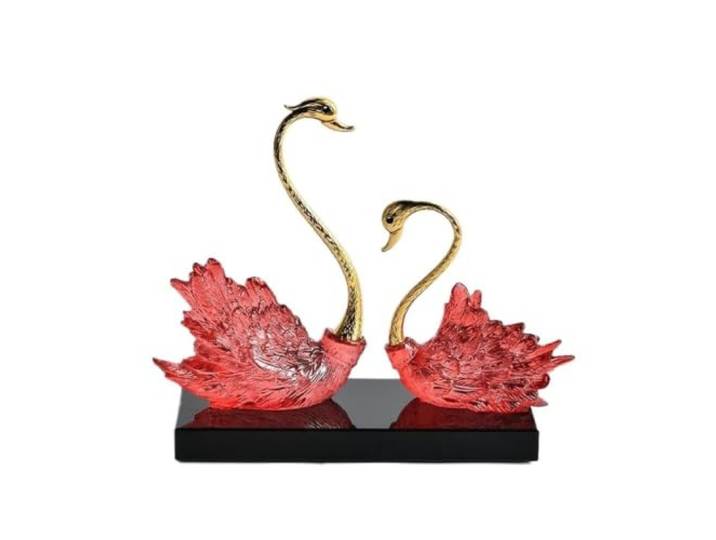
Kunstharz-Kristall-Wohnkultur-Ornament, Wohnzimmer Harz-Kristall-Ornament, Papierbox, verschiedene Größen, for SchlafzimmerschrankKunstharz-Kristall-Wohnkultur-Ornament, Wohnzimmer Harz-Kristall-Ornament, Papierbox, verschiedene Größen, for Schlafzimmerschrank. Kunstharzmaterial, Kunstharzkörper mit Kristallverzierung, langlebige und glatte Oberfläche, geeignet for den Langzeitgebrauch zu Hause, zuverlässig und funktional Heimornament-Design, Heimornamentstruktur mit stabiler Basis, bietet stabile Dekoration for Wohn- und Schlafzimmer, verschiedene Größenoptionen ermöglichen eine flexible Nutzung, praktisch for den Heimgebrauch Dekorfunktion, for Wohnzimmer, Schlafzimmer, Schrank und Weinschrank, Kristalldekoration, erfüllt die Bedürfnisse der Inneneinrichtung, bequem und praktisch for den Heimgebrauch Kristalldekoration und stabiles Strukturdesign, Kristalldekoration mit glatter Oberfläche, Kunstharzkörper ermöglicht eine stabile Verwendung, passt problemlos zu verschiedenen Wohnstilen, geeignet for den Heim- und Bürogebrauch Stabile Struktur, Kunstharzkörper mit stabiler Basis, Verpackung in Papierbox, einfach zu platzieren und zu warten, for den Heimgebrauch geeignet, praktisch und praktisch for verschiedene Anlässe, langlebig for den Langzeitgebrauch Farbe:One Color212,65 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
LIVOS Meldos Naturharz-Hartöl 264 - 2,5 l GebindeAnwendungsbereich: Im Innenbereich, für massives Nadelholz (z.B. Möbel) und für saugfähige Steinplatten. Für Terrazzo – Böden auch im Außenbereich geeignet. Nicht geeignet für Innenteile von Schränken, Furniere z.B. bei Küchenmöbeln. Eigenschaften: Imprägnierend, dringt sehr tief ein. Belebt die natürliche Holzmaserung. Nach DIN 53 160 speichel- und schweißecht. Nach DIN EN 71, Teil 3 für Spielzeug geeignet. Frei von organisch-chemischen Verbindungen gemäß DIN EN 71 Teil 9. Verarbeitung: Durch Streichen (unverdünnt), Spritzen oder Walzen mit Vollgummi oder Tauchen (verdünnen mit SVALOS Tauch- und Spritzverdünnung Nr. 293 oder SVALOS Verdünnung Nr. 222, 10 - 20 %). Verbrauch: Durch Probeanstrich zu ermitteln! Holz: Erstanstrich: 1 l unverdünnt reicht für ca. 17 m2, d.h. 60 ml/m2. Zweitanstrich: 1 l unverdünnt reicht für ca. 33 m2, d.h. 30 ml/m2, dritter Anstrich: 1 l unverdünnt reicht für ca. 84 m2, d.h. 12 ml/m2. Je nach Saugfähigkeit und Oberflächenbeschaffenheit des Holzes auch erheblich weniger ml/m2 . Cotto Fliesen: Erstanstrich: 1 l unverdünnt reicht für ca. 17 m2, d.h. 60 ml/m2. Zweitanstrich: 1 l unverdünnt reicht für ca. 25 m2, d.h. 40 ml/m2, dritter Anstrich: 1 l unverdünnt reicht für ca. 28 m2, d.h. 36 ml/m2. Je nach Saugfähigkeit und Oberflächenbeschaffenheit der Fliese auch erheblich weniger ml/m2 Weitere Informationen und Verarbeitungshinweise finden Sie in unserem Technischen Merkblatt. Produktsicherheit Gefahr H304 Kann bei Verschlucken und Eindringen in die Atemwege tödlich sein. H413 Kann für Wasserorganismen schädlich sein, mit langfristiger Wirkung. P301+P310 BEI VERSCHLUCKEN: Sofort GIFTINFORMATIONSZENTRUM/Arzt anrufen. P331 KEIN Erbrechen herbeiführen. P405 Unter Verschluss aufbewahren. P273 Freisetzung in die Umwelt vermeiden. P501 Entsorgung gemäß den behördlichen Vorschriften. EUH208 Enthält Limonen (Orangenöl). Kann allergische Reaktionen hervorrufen. Allergiker-Hotline: 05825 / 8871. Downloads Technisches Datenblatt67,70 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Faber-Castell Füllfederhalter Ondoro EdelharzFüllfederhalter Ondoro Edelharz, graphitschwarz mit Schaft aus hochglänzendem Edelharz. Kappe, End- und Frontstück aus Metall, hochglänzend verchromt. Hochwertiges Schreibgerät mit individuellem Charakter in Geschenketui. Federstärke M100,00 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter


-
Was sind betriebliche Aufwendungen?
Was sind betriebliche Aufwendungen? Betriebliche Aufwendungen sind alle Kosten, die ein Unternehmen für die Erbringung seiner Leistungen oder den Betrieb seiner Geschäftstätigkeiten aufbringen muss. Dazu gehören beispielsweise Personalkosten, Mietkosten, Energiekosten, Materialkosten und Abschreibungen. Betriebliche Aufwendungen werden in der Gewinn- und Verlustrechnung erfasst und mindern den Gewinn eines Unternehmens. Sie sind somit ein wichtiger Bestandteil der Kostenrechnung und der betriebswirtschaftlichen Analyse eines Unternehmens. Es ist wichtig, betriebliche Aufwendungen genau zu erfassen und zu kontrollieren, um die finanzielle Gesundheit eines Unternehmens sicherzustellen. **
-
Sind Aufwendungen immer kosten?
Sind Aufwendungen immer kosten? Diese Frage lässt sich nicht pauschal beantworten, da Aufwendungen und Kosten zwar eng miteinander verbunden sind, aber nicht dasselbe bedeuten. Aufwendungen sind alle Ausgaben, die zur Erstellung von Produkten oder Dienstleistungen anfallen, während Kosten nur die Aufwendungen darstellen, die zur Leistungserstellung beitragen. Nicht alle Aufwendungen führen also zwangsläufig zu Kosten. Kosten entstehen erst, wenn die Aufwendungen verbraucht oder verarbeitet werden, um einen direkten Nutzen zu erzielen. Daher kann man sagen, dass Aufwendungen nicht immer Kosten sind, sondern erst durch den Verbrauch oder die Verarbeitung zu Kosten werden. **
-
Welche Aufwendungen sind Kosten?
Welche Aufwendungen sind Kosten? Kosten sind Aufwendungen, die unmittelbar mit der Leistungserstellung oder dem Verkauf von Produkten oder Dienstleistungen in Verbindung stehen. Sie sind also Ausgaben, die zur Erzielung von Einnahmen notwendig sind. Im Gegensatz dazu sind nicht alle Aufwendungen automatisch Kosten, da einige Aufwendungen auch für andere Zwecke getätigt werden können, die nicht direkt mit der Leistungserstellung oder dem Verkauf zusammenhängen. Kosten sind somit ein spezifischer Teil der Gesamtaufwendungen eines Unternehmens. **
-
Was sind betriebsbedingte Aufwendungen?
Betriebsbedingte Aufwendungen sind Kosten, die direkt mit dem operativen Geschäft eines Unternehmens zusammenhängen. Dazu gehören beispielsweise Mieten, Löhne, Materialkosten, Energiekosten und Abschreibungen auf Anlagevermögen. Diese Aufwendungen sind notwendig, um den Geschäftsbetrieb aufrechtzuerhalten und die Produkte oder Dienstleistungen herzustellen. Betriebsbedingte Aufwendungen sind somit ein wichtiger Bestandteil der Kostenrechnung und müssen bei der Kalkulation von Preisen und der Gewinnermittlung berücksichtigt werden. Sie sind im Gegensatz zu außerordentlichen Aufwendungen regelmäßig und planbar. **

Was sind periodenfremde Aufwendungen?
Was sind periodenfremde Aufwendungen? Periodenfremde Aufwendungen sind Kosten, die nicht in direktem Zusammenhang mit der aktuellen Periode stehen, sondern in zukünftigen Perioden oder vergangenen Perioden angefallen sind. Beispiele für periodenfremde Aufwendungen sind beispielsweise Abschreibungen auf Anlagevermögen, Rückstellungen für zukünftige Verpflichtungen oder auch außerordentliche Aufwendungen wie Schadensersatzforderungen. Diese Kosten beeinflussen nicht direkt das Ergebnis der aktuellen Periode, sondern werden über einen längeren Zeitraum verteilt oder sind einmalige Ereignisse. Es ist wichtig, periodenfremde Aufwendungen von den laufenden Betriebskosten zu unterscheiden, um eine korrekte Bewertung der finanziellen Situation eines Unternehmens vornehmen zu können. **
Sind alle Aufwendungen Kosten?
Nein, nicht alle Aufwendungen sind Kosten. Aufwendungen sind alle Ausgaben, die zur Erstellung von Gütern oder Dienstleistungen anfallen, unabhhängig davon, ob sie zahlungswirksam sind oder nicht. Kosten hingegen sind nur die Aufwendungen, die zahlungswirksam sind und somit tatsächlich Geld aus dem Unternehmen abfließt. Es gibt auch Aufwendungen, die keine Kosten sind, wie beispielsweise Abschreibungen oder kalkulatorische Zinsen. Diese fließen nicht direkt aus dem Unternehmen ab, haben aber dennoch Einfluss auf die Kostenrechnung. Daher kann man sagen, dass alle Kosten Aufwendungen sind, aber nicht alle Aufwendungen Kosten. **
Top-Angebote
Produkte zum Begriff Aufwendungen:
-
hummel Naturharz klein 100 mlMit dem hummel Naturharz behältst du die Ballkontrolle. Es ist effektiv, hält lange und lässt sich dennoch nach Spiel und Training leicht mit dem hummel Harzlöser entfernen. Die Mischung aus pflanzlichen Ölen und natürlichem Harz wirkt auf jedem Level leistungsverbessernd. Produktdetails: Mischung aus Naturharz und pflanzlichen Ölen Verbessert deinen Griff Konstruiert für verbesserte Leistung11,95 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Kunstharz-Kristall-Wohnkultur-Ornament, Wohnzimmer Harz-Kristall-Ornament, Papierbox, verschiedene Größen, for SchlafzimmerschrankKunstharz-Kristall-Wohnkultur-Ornament, Wohnzimmer Harz-Kristall-Ornament, Papierbox, verschiedene Größen, for Schlafzimmerschrank. Kunstharzmaterial, Kunstharzkörper mit Kristallverzierung, langlebige und glatte Oberfläche, geeignet for den Langzeitgebrauch zu Hause, zuverlässig und funktional Heimornament-Design, Heimornamentstruktur mit stabiler Basis, bietet stabile Dekoration for Wohn- und Schlafzimmer, verschiedene Größenoptionen ermöglichen eine flexible Nutzung, praktisch for den Heimgebrauch Dekorfunktion, for Wohnzimmer, Schlafzimmer, Schrank und Weinschrank, Kristalldekoration, erfüllt die Bedürfnisse der Inneneinrichtung, bequem und praktisch for den Heimgebrauch Kristalldekoration und stabiles Strukturdesign, Kristalldekoration mit glatter Oberfläche, Kunstharzkörper ermöglicht eine stabile Verwendung, passt problemlos zu verschiedenen Wohnstilen, geeignet for den Heim- und Bürogebrauch Stabile Struktur, Kunstharzkörper mit stabiler Basis, Verpackung in Papierbox, einfach zu platzieren und zu warten, for den Heimgebrauch geeignet, praktisch und praktisch for verschiedene Anlässe, langlebig for den Langzeitgebrauch Farbe:One Color212,65 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wo werden Aufwendungen gebucht?
Aufwendungen werden in der Buchhaltung im Aufwandskonto erfasst. Diese Aufwendungen können beispielsweise Personalkosten, Mietkosten, Materialkosten oder Werbekosten sein. Die Buchung der Aufwendungen erfolgt in der Regel durch einen Buchungssatz, der die entsprechenden Konten belastet. Die Aufwendungen werden dann in der Gewinn- und Verlustrechnung ausgewiesen, um den Gewinn oder Verlust eines Unternehmens zu ermitteln. In der Bilanz werden die Aufwendungen hingegen nicht direkt ausgewiesen, sondern beeinflussen über das Eigenkapital die Bilanzsumme. **
-
Wann sind Aufwendungen Kosten?
Aufwendungen sind Kosten, wenn sie für die Erstellung von Gütern oder die Erbringung von Dienstleistungen anfallen und somit direkt dem betrieblichen Leistungserstellungsprozess zugeordnet werden können. Kosten entstehen also durch den Verbrauch von Produktionsfaktoren wie Material, Personal oder Maschinen. Erst wenn Aufwendungen durch die betriebliche Leistungserstellung verursacht werden und somit einen direkten Bezug zur betrieblichen Leistungserstellung haben, werden sie als Kosten betrachtet. Kosten sind somit ein spezifischer Teil der Aufwendungen, der für die betriebliche Leistungserstellung relevant ist. In der Kostenrechnung werden Aufwendungen entsprechend klassifiziert und den verschiedenen Kostenarten zugeordnet. **
-
Was sind betriebliche Aufwendungen?
Was sind betriebliche Aufwendungen? Betriebliche Aufwendungen sind alle Kosten, die ein Unternehmen für die Erbringung seiner Leistungen oder den Betrieb seiner Geschäftstätigkeiten aufbringen muss. Dazu gehören beispielsweise Personalkosten, Mietkosten, Energiekosten, Materialkosten und Abschreibungen. Betriebliche Aufwendungen werden in der Gewinn- und Verlustrechnung erfasst und mindern den Gewinn eines Unternehmens. Sie sind somit ein wichtiger Bestandteil der Kostenrechnung und der betriebswirtschaftlichen Analyse eines Unternehmens. Es ist wichtig, betriebliche Aufwendungen genau zu erfassen und zu kontrollieren, um die finanzielle Gesundheit eines Unternehmens sicherzustellen. **
-
Sind Aufwendungen immer kosten?
Sind Aufwendungen immer kosten? Diese Frage lässt sich nicht pauschal beantworten, da Aufwendungen und Kosten zwar eng miteinander verbunden sind, aber nicht dasselbe bedeuten. Aufwendungen sind alle Ausgaben, die zur Erstellung von Produkten oder Dienstleistungen anfallen, während Kosten nur die Aufwendungen darstellen, die zur Leistungserstellung beitragen. Nicht alle Aufwendungen führen also zwangsläufig zu Kosten. Kosten entstehen erst, wenn die Aufwendungen verbraucht oder verarbeitet werden, um einen direkten Nutzen zu erzielen. Daher kann man sagen, dass Aufwendungen nicht immer Kosten sind, sondern erst durch den Verbrauch oder die Verarbeitung zu Kosten werden. **
Ähnliche Suchbegriffe für Aufwendungen
-
LIVOS Meldos Naturharz-Hartöl 264 - 2,5 l GebindeAnwendungsbereich: Im Innenbereich, für massives Nadelholz (z.B. Möbel) und für saugfähige Steinplatten. Für Terrazzo – Böden auch im Außenbereich geeignet. Nicht geeignet für Innenteile von Schränken, Furniere z.B. bei Küchenmöbeln. Eigenschaften: Imprägnierend, dringt sehr tief ein. Belebt die natürliche Holzmaserung. Nach DIN 53 160 speichel- und schweißecht. Nach DIN EN 71, Teil 3 für Spielzeug geeignet. Frei von organisch-chemischen Verbindungen gemäß DIN EN 71 Teil 9. Verarbeitung: Durch Streichen (unverdünnt), Spritzen oder Walzen mit Vollgummi oder Tauchen (verdünnen mit SVALOS Tauch- und Spritzverdünnung Nr. 293 oder SVALOS Verdünnung Nr. 222, 10 - 20 %). Verbrauch: Durch Probeanstrich zu ermitteln! Holz: Erstanstrich: 1 l unverdünnt reicht für ca. 17 m2, d.h. 60 ml/m2. Zweitanstrich: 1 l unverdünnt reicht für ca. 33 m2, d.h. 30 ml/m2, dritter Anstrich: 1 l unverdünnt reicht für ca. 84 m2, d.h. 12 ml/m2. Je nach Saugfähigkeit und Oberflächenbeschaffenheit des Holzes auch erheblich weniger ml/m2 . Cotto Fliesen: Erstanstrich: 1 l unverdünnt reicht für ca. 17 m2, d.h. 60 ml/m2. Zweitanstrich: 1 l unverdünnt reicht für ca. 25 m2, d.h. 40 ml/m2, dritter Anstrich: 1 l unverdünnt reicht für ca. 28 m2, d.h. 36 ml/m2. Je nach Saugfähigkeit und Oberflächenbeschaffenheit der Fliese auch erheblich weniger ml/m2 Weitere Informationen und Verarbeitungshinweise finden Sie in unserem Technischen Merkblatt. Produktsicherheit Gefahr H304 Kann bei Verschlucken und Eindringen in die Atemwege tödlich sein. H413 Kann für Wasserorganismen schädlich sein, mit langfristiger Wirkung. P301+P310 BEI VERSCHLUCKEN: Sofort GIFTINFORMATIONSZENTRUM/Arzt anrufen. P331 KEIN Erbrechen herbeiführen. P405 Unter Verschluss aufbewahren. P273 Freisetzung in die Umwelt vermeiden. P501 Entsorgung gemäß den behördlichen Vorschriften. EUH208 Enthält Limonen (Orangenöl). Kann allergische Reaktionen hervorrufen. Allergiker-Hotline: 05825 / 8871. Downloads Technisches Datenblatt67,70 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Faber-Castell Füllfederhalter Ondoro EdelharzFüllfederhalter Ondoro Edelharz, graphitschwarz mit Schaft aus hochglänzendem Edelharz. Kappe, End- und Frontstück aus Metall, hochglänzend verchromt. Hochwertiges Schreibgerät mit individuellem Charakter in Geschenketui. Federstärke M100,00 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Lendt, Christine: Bildband Harz - Sagenhafter HarzBildband Harz - Sagenhafter Harz , Eine Reise zu mythischen Orten und Landschaften. Mit Zitaten aus Volksmärchen & Erzählungen , Einspritzdüsen > Einspritzanlagen & Teile , Auflage: 1. Auflage, Erscheinungsjahr: 20241108, Autoren: Lendt, Christine, Fotograph: Derbis, Dave, Auflage: 24001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 180, Keyword: Bodetal; Brocken; Hexentanzplatz; Ilsetal; Nationalpark Harz; Rosstrappe; Thale; bildband deutschland; geschichte harz; harz reiseführer; harz urlaub; landschaftsfotografie; mittelgebirge; verwunschene Dörfer im Harz, Fachschema: Deutschland / Bildband~Harz~Harz / Bildband, Warengruppe: HC/Bildbände/Deutschland, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 289, Breite: 268, Höhe: 20, Gewicht: 1398, Produktform: Gebunden, Genre: Reise,39,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Einbetten in KunstharzEinbetten in Kunstharz , Techniken - Werkzeuge - Ideen , Ausgleichsbehälter > Motorkühlung , Erscheinungsjahr: 20150101, Produktform: Leinen, Seitenzahl/Blattzahl: 168, Keyword: Dekoration; Gießen; Gießharz; Grundtechniken; Harztechniken, Fachschema: Modellieren (künstlerisch)~Schnitzen~Basteln, Interesse Alter: für Frauen und/oder Mädchen, Warengruppe: HC/Basteln/Handarbeiten, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 241, Breite: 177, Höhe: 20, Gewicht: 685, Produktform: Gebunden, Genre: Sachbuch/Ratgeber,19,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Aufwendungen sind Kosten?
Welche Aufwendungen sind Kosten? Kosten sind Aufwendungen, die unmittelbar mit der Leistungserstellung oder dem Verkauf von Produkten oder Dienstleistungen in Verbindung stehen. Sie sind also Ausgaben, die zur Erzielung von Einnahmen notwendig sind. Im Gegensatz dazu sind nicht alle Aufwendungen automatisch Kosten, da einige Aufwendungen auch für andere Zwecke getätigt werden können, die nicht direkt mit der Leistungserstellung oder dem Verkauf zusammenhängen. Kosten sind somit ein spezifischer Teil der Gesamtaufwendungen eines Unternehmens. **
-
Was sind betriebsbedingte Aufwendungen?
Betriebsbedingte Aufwendungen sind Kosten, die direkt mit dem operativen Geschäft eines Unternehmens zusammenhängen. Dazu gehören beispielsweise Mieten, Löhne, Materialkosten, Energiekosten und Abschreibungen auf Anlagevermögen. Diese Aufwendungen sind notwendig, um den Geschäftsbetrieb aufrechtzuerhalten und die Produkte oder Dienstleistungen herzustellen. Betriebsbedingte Aufwendungen sind somit ein wichtiger Bestandteil der Kostenrechnung und müssen bei der Kalkulation von Preisen und der Gewinnermittlung berücksichtigt werden. Sie sind im Gegensatz zu außerordentlichen Aufwendungen regelmäßig und planbar. **
-
Was sind periodenfremde Aufwendungen?
Was sind periodenfremde Aufwendungen? Periodenfremde Aufwendungen sind Kosten, die nicht in direktem Zusammenhang mit der aktuellen Periode stehen, sondern in zukünftigen Perioden oder vergangenen Perioden angefallen sind. Beispiele für periodenfremde Aufwendungen sind beispielsweise Abschreibungen auf Anlagevermögen, Rückstellungen für zukünftige Verpflichtungen oder auch außerordentliche Aufwendungen wie Schadensersatzforderungen. Diese Kosten beeinflussen nicht direkt das Ergebnis der aktuellen Periode, sondern werden über einen längeren Zeitraum verteilt oder sind einmalige Ereignisse. Es ist wichtig, periodenfremde Aufwendungen von den laufenden Betriebskosten zu unterscheiden, um eine korrekte Bewertung der finanziellen Situation eines Unternehmens vornehmen zu können. **
-
Sind alle Aufwendungen Kosten?
Nein, nicht alle Aufwendungen sind Kosten. Aufwendungen sind alle Ausgaben, die zur Erstellung von Gütern oder Dienstleistungen anfallen, unabhhängig davon, ob sie zahlungswirksam sind oder nicht. Kosten hingegen sind nur die Aufwendungen, die zahlungswirksam sind und somit tatsächlich Geld aus dem Unternehmen abfließt. Es gibt auch Aufwendungen, die keine Kosten sind, wie beispielsweise Abschreibungen oder kalkulatorische Zinsen. Diese fließen nicht direkt aus dem Unternehmen ab, haben aber dennoch Einfluss auf die Kostenrechnung. Daher kann man sagen, dass alle Kosten Aufwendungen sind, aber nicht alle Aufwendungen Kosten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.